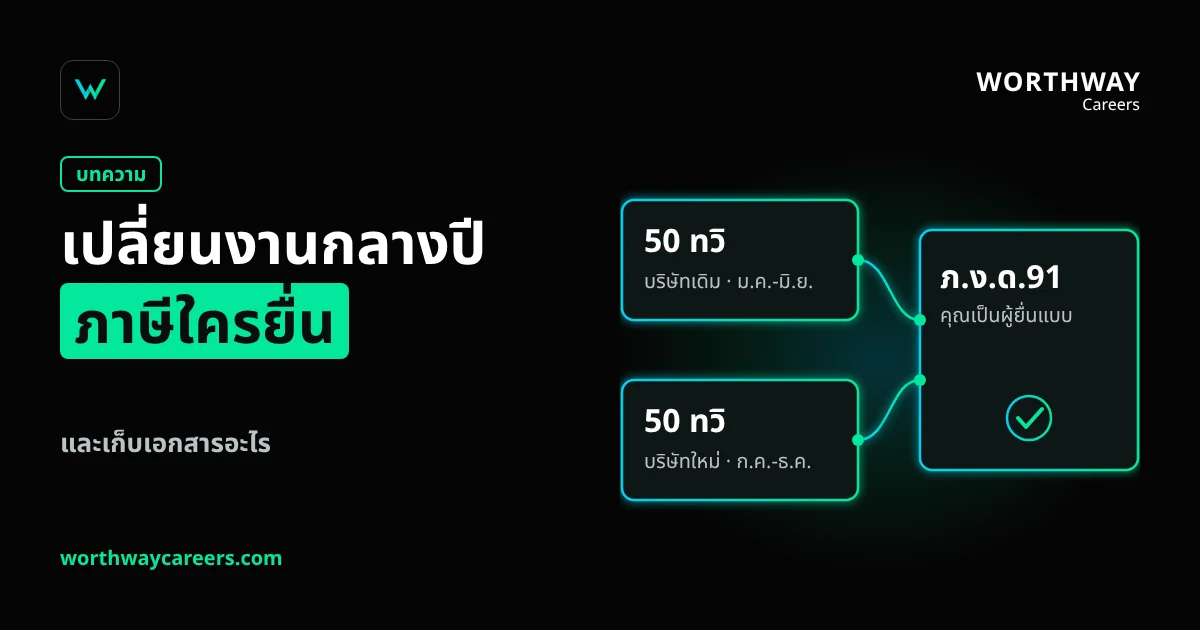
เปลี่ยนงานกลางปี คือการออกจากบริษัทเดิมแล้วเข้าบริษัทใหม่ในปีภาษีเดียวกัน กรมสรรพากรระบุว่าการยื่นแบบภาษีเป็นหน้าที่ของผู้มีเงินได้ ไม่ใช่นายจ้าง และต้องนำเงินได้จากทุกที่มารวมกัน [1] แปลว่าคนที่ยื่นคือตัวคุณเอง ไม่ใช่บริษัทเดิมหรือบริษัทใหม่
บทความนี้ไม่ได้พูดถึงการทำงานสองที่ในเวลาเดียวกัน หรือการรับงานฟรีแลนซ์ควบคู่กับงานประจำ
บทความนี้เรียงสิ่งที่ต้องทำและเอกสารที่ต้องเก็บ โดยอ้างหน้าของกรมสรรพากรที่เปิดอ่านได้จริง ส่วนที่เปลี่ยนทุกปี เช่น วันครบกำหนดและเกณฑ์ เราใช้ตัวเลขของปีภาษี 2568 เป็นตัวอย่าง ก่อนลงมือให้ตรวจประกาศของปีนั้นอีกครั้ง
ทำไมเปลี่ยนงานกลางปีแล้วเรื่องภาษีถึงสับสนขึ้น
ตัวอย่างจากกรมสรรพากรเอง นาย ง. ได้เงินเดือนจากบริษัท ABC เดือนมกราคมถึงมิถุนายน แล้วย้ายไปบริษัท XYZ เดือนกรกฎาคมถึงธันวาคม นี่คือการเปลี่ยนงานกลางปี คำตอบคือต้องนำเงินได้ทั้งหมดของปี (ABC + XYZ) มารวมคำนวณ แล้วนำภาษีที่ถูกหักไว้แล้วมาหักออกจากภาษีที่คำนวณได้ [1]
ส่วนที่ทำให้สับสนคือ นายจ้างคำนวณภาษีหัก ณ ที่จ่าย (ภาษีที่หักจากเงินเดือนไว้ก่อนจ่ายให้คุณ) โดยใช้รายการลดหย่อนที่คุณแจ้งไว้ด้วยแบบ ล.ย.01 (แบบแจ้งรายการลดหย่อนให้นายจ้าง) [3] ข้อสังเกตของเรา: บริษัทเดิมและบริษัทใหม่จึงคำนวณแยกกัน
ตัวอย่างในคำสั่งกรมสรรพากรสำหรับคนที่เข้างานระหว่างปี คือคนที่เข้างานวันที่ 1 เมษายนและรับเงินเดือนรายเดือน ปีนั้นจะมีเงินเดือนจ่ายจริง 9 งวด (เมษายนถึงธันวาคม) นายจ้างจึงนำเงินได้ที่จ่ายแต่ละงวดคูณ 9 เพื่อคำนวณภาษีของปีนั้น [3]
ข้อสังเกตของเรา (inference ไม่ใช่ข้อความของกรมสรรพากร): เมื่อบริษัทเดิมและบริษัทใหม่หักภาษีแยกกัน ยอดภาษีที่ถูกหักรวมกันอาจไม่ตรงกับภาษีจริงของเงินได้ทั้งปี จึงอาจต้องจ่ายเพิ่ม หรือได้คืนตอนยื่นแบบ จะเป็นแบบไหนขึ้นกับรายได้ ลดหย่อน และวันที่เปลี่ยนงานของแต่ละคน

5 ขั้นตอน ตั้งแต่ก่อนออกจากบริษัทเดิมจนถึงต้นปีถัดไป
1. ก่อนวันสุดท้ายที่บริษัทเดิม: ขอ 50 ทวิ และเก็บเอกสาร
50 ทวิ คือหนังสือรับรองการหักภาษี ณ ที่จ่าย ที่ผู้จ่ายเงินเป็นผู้ออกให้ [6] ใช้เป็นแหล่งข้อมูลตอนกรอกชื่อผู้จ่ายเงินและภาษีที่ถูกหักในแบบยื่นภาษี [2] วันที่ผู้จ่ายออกให้ เราไม่ได้ยืนยันจากหน้าทางการ จึงไม่ระบุ วิธีที่ปลอดภัยคือถามฝ่ายบุคคลก่อนออก ว่าจะได้รับเมื่อไร และส่งทางไหน
2. บริษัทใหม่: แจ้งรายการลดหย่อน (ล.ย.01) ตั้งแต่เดือนแรก
ล.ย.01 คือแบบที่คุณแจ้งนายจ้างว่ามีรายการลดหย่อนอะไรบ้าง นายจ้างคำนวณลดหย่อนตามที่คุณแจ้งไว้ [3] ถ้าไม่แจ้ง ภาษีที่ถูกหักอาจไม่ตรงกับสิทธิของคุณ แล้วต้องไปปรับตอนยื่นแบบเอง (ข้อสังเกตของเรา)
3. ระหว่างปี: เก็บเอกสารลดหย่อนไว้เอง
ยื่นออนไลน์ไม่ต้องส่งเอกสารให้กรมสรรพากร แต่ต้องเก็บหลักฐานลดหย่อนไว้ไม่น้อยกว่า 5 ปี [1]
4. ปลายปี: เช็กว่ามี 50 ทวิ ครบทุกผู้จ่ายเงิน
จำนวนใบขึ้นกับจำนวนผู้จ่ายเงินได้ในปีนั้น ถ้าคุณเปลี่ยนงานกลางปี (ออกจากบริษัทเดิมแล้วเข้าบริษัทใหม่) ควรมีหนังสือรับรองจากทั้งบริษัทเดิมและบริษัทใหม่ (ข้อสังเกตของเรา)
ถ้านอกจากเงินเดือนคุณยังมีรายได้อื่นที่ถูกหัก ณ ที่จ่าย เช่น ค่าจ้างฟรีแลนซ์ ให้เก็บ 50 ทวิ จากผู้จ่ายรายนั้นด้วย กรณีนี้เป็นรายได้เพิ่มจากงานประจำ ไม่ใช่การเปลี่ยนงาน และอาจต้องใช้แบบ ภ.ง.ด.90 (ดูหัวข้อ "ยื่นแล้วต้องรู้อะไรอีก") บทความนี้ไม่ได้เจาะรายละเอียดของกรณีนั้น
5. ต้นปีถัดไป: ยื่นแบบภาษีเอง
ผู้ที่มีเงินได้ตามมาตรา 40(1) (เงินได้จากการจ้างแรงงาน เช่น เงินเดือน) เกินเกณฑ์ที่กฎหมายกำหนด ต้องยื่นแบบ และแม้คำนวณแล้วไม่มีภาษีต้องชำระ ก็ยังต้องยื่น [1]
เกณฑ์ที่กรมสรรพากรประกาศสำหรับปีภาษี 2568 คือ ถ้ามีเงินได้ตามมาตรา 40(1) อย่างเดียว คนโสดที่มีเงินได้เกิน 120,000 บาท และคนสมรสที่มีเงินได้เกิน 220,000 บาท ใช้แบบ ภ.ง.ด.91 [4] เกณฑ์อาจเปลี่ยนในปีถัดไป ให้ตรวจที่ rd.go.th ก่อนตัดสินใจว่าต้องยื่นหรือไม่
ปีภาษี 2568 กรมสรรพากรให้ยื่นกระดาษถึง 31 มีนาคม 2569 และยื่นออนไลน์ถึง 8 เมษายน 2569 [4] ถ้ากำหนดของปีที่คุณเปลี่ยนงานไม่ต่างจากปีก่อน ก็จะอยู่ในช่วงต้นปีถัดไป แต่ให้ยึดประกาศของปีนั้น (ข้อสังเกตของเรา ณ 19 ต.ค. 2569 เรายังไม่พบประกาศกำหนดยื่นของปีภาษี 2569)

เช็กลิสต์เอกสารที่ควรมีในมือ
| รายการ | ได้จากไหน | ใช้ตอนไหน |
|---|---|---|
| 50 ทวิ จากบริษัทเดิม | ฝ่ายบุคคลหรือบัญชีของบริษัทเดิม | กรอกผู้จ่ายเงินและภาษีที่ถูกหักในแบบ |
| 50 ทวิ จากบริษัทใหม่ | ฝ่ายบุคคลหรือบัญชีของบริษัทใหม่ | เหมือนข้างบน |
| 50 ทวิ จากผู้จ่ายอื่น (ถ้ามี) | ผู้จ่ายแต่ละราย | เหมือนข้างบน |
| ใบหลักฐานลดหย่อน เช่น เบี้ยประกัน กองทุน | ผู้ให้บริการแต่ละราย | เก็บไว้ไม่น้อยกว่า 5 ปี [1] |
| สำเนา ล.ย.01 ที่ส่งแต่ละบริษัท | ไฟล์หรือสำเนาที่คุณเก็บไว้เอง | ตรวจย้อนว่าแจ้งอะไรไว้ |
| เอกสารเงินที่ได้ตอนออกจากงาน (ถ้ามี) | บริษัทเดิม | ดูหัวข้อถัดไป |
ถ้าเงินได้ประเภทเดียวกันมีผู้จ่ายหลายราย (เช่น เงินเดือนจากบริษัทเดิมและบริษัทใหม่) ระบบยื่นแบบให้กรอกเลขประจำตัวผู้เสียภาษีของผู้จ่ายรายที่จ่ายสูงสุดเพียงรายเดียว [1][2] ภาษีที่ถูกหักจากทุกรายยังนำมาหักออกจากภาษีที่คำนวณได้ ตามที่กรมสรรพากรอธิบายในตัวอย่างข้างต้น [1]
เงินที่ได้ตอนออกจากงาน
ระบบยื่นแบบออนไลน์ของกรมสรรพากรมีตัวเลือกสำหรับเงินที่นายจ้างจ่ายครั้งเดียวเพราะเหตุออกจากงาน คือ "กรณีไม่นำไปรวมคำนวณภาษี" สำหรับผู้ที่ทำงานครบ 5 ปีบริบูรณ์ขึ้นไป (นับจากวันเริ่มงานถึงวันออกจากงาน ไม่ปัดเศษของปีเกิน 183 วัน เช่น อายุงาน 4 ปี 183 วัน ยังไม่ถือว่าครบ) [2][7] เงื่อนไขอื่นของตัวเลือกนี้ เราไม่ได้ยืนยันครบจากหน้าทางการ ถ้าคุณได้รับเงินก้อนตอนออก ให้ถามสายด่วนกรมสรรพากร 1161 (RD Intelligence Center) [4] หรือตรวจรายละเอียดที่ rd.go.th ก่อนเลือกวิธีกรอก
ยื่นแล้วต้องรู้อะไรอีก
- ยื่นแล้วมีภาษีต้องชำระ ต้องชำระให้เสร็จตามกำหนด แบบที่มีภาษีต้องชำระ ต้องทำรายการยื่นแบบและชำระภาษีให้เสร็จภายในเวลาให้บริการของช่องทางชำระที่เลือก [4] ถ้าเลยกำหนดจะมีเงินเพิ่มร้อยละ 1.5 ต่อเดือน (เศษของเดือนนับเป็น 1 เดือน) และค่าปรับ ส่วนคนที่ยื่นไม่ทันหรือลืมจ่าย กรมสรรพากรระบุว่ายื่นย้อนหลังพร้อมชำระผ่านช่องทางออนไลน์ได้ [5]
- ยื่นผิดแล้วแก้ได้ ยื่นแบบเพิ่มเติมโดยกรอกรายการใหม่ทั้งหมด ระบบถือแบบฉบับล่าสุดเป็นแบบที่ถูกต้อง แต่ถ้าเป็นกรณีขอคืนภาษี การคืนอาจช้าลงเล็กน้อย [1]
- มีเงินได้อื่นนอกเหนือจากเงินเดือน (เช่น ค่าเช่า) ต้องใช้แบบ ภ.ง.ด.90 ไม่ใช่ ภ.ง.ด.91 และเกณฑ์เงินได้ต่ำลง (โสดเกิน 60,000 บาท ตามปีภาษี 2568) [1][4]
- ตรวจวันครบกำหนดของปีนั้นทุกปี เพราะกรมสรรพากรเคยขยายเวลาให้ยื่นออนไลน์เพิ่ม (ปีภาษี 2568 ขยายอีก 8 วัน) [1][4]
ช่วงเปลี่ยนงานมีงานอีกอย่างที่ต้องทำ: ส่ง resume
ระหว่างที่จัดเอกสารภาษี คุณมักกำลังส่ง resume ไปที่ใหม่ด้วย ถ้าอยากให้ใบสมัครแต่ละใบตรงกับ Job description ที่สมัคร มีเช็กลิสต์ที่ทำซ้ำได้
เช็กลิสต์ resume ให้ตรง Job description ก่อนกดส่ง
eBook ฟรี 12 หน้า
- 10 ข้อ พร้อม "เช็กอะไร · ทำไม · ทำยังไง" ทุกข้อ
- ตัวอย่างก่อนและหลังปรับ resume จริงทีละบรรทัด
- วิธีเช็กประกาศงาน 5 จุดก่อนลงแรง
- เช็กลิสต์ 1 หน้า ไว้เซฟใช้ทุกครั้ง
สรุป
ถ้าคุณเปลี่ยนงานกลางปี คุณเป็นผู้ยื่นแบบภาษีเอง และควรมี 50 ทวิ จากทุกผู้จ่าย พร้อมเก็บหลักฐานลดหย่อนไว้เอง ส่วนวันครบกำหนดและเกณฑ์ ตรวจที่ rd.go.th ของปีปัจจุบันก่อนลงมือ
อยากรู้ว่า resume ที่เพิ่งอัปเดตตรงกับงานที่สมัครแค่ไหน: ใส่ resume กับ Job description ใน WORTHWAY แล้วดูฟรีว่าครอบคลุมสิ่งที่งานต้องการกี่เปอร์เซ็นต์ และข้อไหนยังขาด
คำถามที่พบบ่อย
ลาออกกลางปี ไม่ได้เข้างานใหม่ทันที ต้องยื่นไหม
ขึ้นกับเงินได้รวมของปีนั้น กรมสรรพากรระบุว่าถ้าไม่มีเงินได้ หรือมีแต่ไม่ถึงเกณฑ์ที่กฎหมายกำหนด ไม่มีหน้าที่ต้องยื่น [1] เกณฑ์ปีภาษี 2568 ดูในขั้นตอนที่ 5 [4]
ต้องส่งเอกสารให้กรมสรรพากรตอนยื่นออนไลน์ไหม
ไม่ต้องส่ง แต่ต้องเก็บเอกสารไว้ไม่น้อยกว่า 5 ปี [1]
บริษัทเดิมไม่ยอมออก 50 ทวิ ทำอย่างไร
เราไม่ได้ยืนยันขั้นตอนจากหน้าทางการ ให้สอบถามสายด่วนกรมสรรพากร 1161 (RD Intelligence Center) [4] หรือสำนักงานสรรพากรพื้นที่ที่ใกล้ที่สุด
เปลี่ยนงานกลางปี ต้องเสียภาษีเพิ่มไหม
อาจต้องจ่ายเพิ่ม หรืออาจได้คืน ขึ้นกับเงินได้รวมและลดหย่อน ไม่มีคำตอบตายตัว
[1] กรมสรรพากร, "ไขปัญหาการยื่นแบบแสดงรายการภาษีเงินได้บุคคลธรรมดา ปีภาษี 2560" ข้อ 1, 2, 4, 7, 13, 20, 22, 23, 33, 35, 36 (ปรับปรุงล่าสุด 3 ธ.ค. 2564 · เปิดตรวจ 19 ต.ค. 2569) · rd.go.th/60116.html
[2] กรมสรรพากร, "Clear Cut ชัดเจนกับยื่นแบบฯ 90/91 ผ่านอินเทอร์เน็ต" หมวด 3 การบันทึกเงินได้ ข้อ 1, 4, 5, 7 (ปรับปรุงล่าสุด 10 ม.ค. 2564 · เปิดตรวจ 19 ต.ค. 2569) · rd.go.th/61081.html
[3] กรมสรรพากร, คำสั่งกรมสรรพากร ที่ ป.96/2543 ข้อ 1 และข้อ 3 (ปรับปรุงหน้าล่าสุด 10 ก.พ. 2565 · เปิดตรวจ 19 ต.ค. 2569) · rd.go.th/3558.html
[4] กรมสรรพากร, Q&A : Easy Tax (ปรับปรุง 2 ก.ค. 2569) · อินโฟกราฟิก "รายได้เท่าไหร่ ต้องยื่นแบบ ภ.ง.ด.90/91", "ได้เวลายื่นภาษีแล้ว ภ.ง.ด.90/91 ปีภาษี 2568" และ "ความแตกต่างของแบบ ภ.ง.ด.90 กับ ภ.ง.ด.91" และโพสต์ขยายเวลา 1 เม.ย. 2569 · เปิดตรวจ 19 ต.ค. 2569 · rd.go.th/43338-1.html (ภาพ: rd.go.th/fileadmin/user_upload/callcenter/Q_A___Easy_Tax/PND90-91_question.jpg · PND90-91_68.jpg · 90and91.jpg · TaxExtend90-91.jpg ในโฟลเดอร์เดียวกัน)
[5] กรมสรรพากร, Q&A : Easy Tax โพสต์ 9 เม.ย. 2569 "ใครยื่นภาษีไม่ทัน ลืมยื่น ยื่นแล้วลืมจ่าย สามารถยื่นย้อนหลังพร้อมชำระภาษี ค่าปรับ และเงินเพิ่มผ่านช่องทางออนไลน์ได้" และภาพอัตราค่าปรับและเงินเพิ่ม · เปิดตรวจ 19 ต.ค. 2569 · rd.go.th/fileadmin/user_upload/callcenter/Q_A___Easy_Tax/tax-penalty.png
[6] กรมสรรพากร, ข้อหารือ 0702/6198 (ลงวันที่ 7 ส.ค. 2561 · ปรับปรุงหน้าล่าสุด 22 พ.ค. 2563) ว่าผู้จ่ายเงินมีหน้าที่ออกหนังสือรับรองการหักภาษี ณ ที่จ่ายตาม ม.50 ทวิ(1) · เปิดตรวจ 19 ต.ค. 2569 · rd.go.th/60842.html
[7] กรมสรรพากร, Q&A : Easy Tax โพสต์ 7 เม.ย. 2569 "การคำนวณจำนวนระยะเวลาการทำงานครบ 5 ปี กรณีนำเงินได้ออกจากงานไปคำนวณในใบแนบ" · เปิดตรวจ 19 ต.ค. 2569 · rd.go.th/fileadmin/user_upload/callcenter/Q_A___Easy_Tax/YOS-QA.jpg